Cara mendapatkan Passive Income supaya pensiun dini.

Kamis, 15 Juni 2023

Strategi Kreatif untuk Meningkatkan Penghasilan dengan Pendapatan Tambahan


Dalam dunia yang terus berubah dan penuh ketidakpastian, memiliki satu sumber pendapatan saja mungkin tidak lagi cukup untuk menjaga kestabilan keuangan kita. Inilah sebabnya mengapa semakin banyak orang mencari cara untuk menciptakan aliran pendapatan tambahan selain dari pekerjaan utama mereka. Aliran pendapatan tambahan ini tidak hanya membantu meningkatkan pendapatan bulanan, tetapi juga memberikan fleksibilitas finansial yang penting dan kesempatan untuk mencapai tujuan keuangan jangka panjang.

Berikut ini adalah beberapa strategi dan metode yang dapat dipertimbangkan untuk menciptakan pendapatan tambahan selain dari pendapatan utama. Namun, perlu dicatat bahwa strategi ini membutuhkan tingkat kerja keras yang signifikan pada awalnya dan dapat memberikan manfaat jangka panjang yang dapat dinikmati di masa depan :

  •  Blogging

Blogging telah menjadi salah satu cara populer untuk menciptakan pendapatan tambahan secara online. Dengan memulai blog, Anda dapat berbagi pengetahuan, pengalaman, atau minat Anda dengan audiens yang lebih luas. Ada beberapa cara untuk menghasilkan pendapatan melalui blogging. Pertama, Anda dapat memonetisasi blog melalui iklan. Dengan menampilkan iklan di situs web Anda, Anda dapat mendapatkan penghasilan ketika pengunjung mengklik iklan atau melalui model bayar per tayang (impressions). 

Selain itu, kerjasama dengan merek atau perusahaan untuk menulis ulasan produk atau konten sponsor juga bisa menjadi sumber pendapatan yang menguntungkan. Selain itu, Anda juga dapat menjual produk digital, seperti ebook, kursus online, atau membership site kepada pembaca yang tertarik dengan topik yang Anda bahas dalam blog Anda. Dengan membangun audiens yang setia dan konten yang berkualitas, blogging dapat menjadi aliran pendapatan yang berkelanjutan dan memungkinkan Anda untuk menghasilkan uang dari minat dan pengetahuan Anda sendiri.

Namun, penting untuk diingat bahwa membangun blog yang sukses membutuhkan waktu dan usaha yang konsisten. Anda perlu mengembangkan konten yang relevan dan menarik bagi audiens Anda serta berinteraksi dengan mereka melalui komentar dan media sosial. Dalam hal monetisasi, Anda juga perlu membangun lalu lintas situs yang cukup dan membangun kepercayaan dengan audiens Anda sebelum dapat menghasilkan pendapatan yang signifikan.

  • Agen Asuransi

Sebagai agen asuransi, Anda memiliki peluang untuk menciptakan pendapatan tambahan yang signifikan. Sebagai perantara antara perusahaan asuransi dan calon nasabah, Anda dapat menghasilkan pendapatan dari komisi yang diperoleh dari penjualan polis asuransi. Dalam peran ini, Anda bertanggung jawab untuk memberikan informasi tentang produk asuransi kepada calon nasabah, membantu mereka memahami kebutuhan perlindungan, dan menawarkan solusi yang sesuai. Ketika penjualan berhasil dilakukan, Anda akan menerima komisi berdasarkan premi asuransi yang dibayarkan oleh nasabah.

Salah satu keuntungan dari menjadi agen asuransi adalah fleksibilitas waktu dan potensi pendapatan yang tak terbatas. Anda dapat mengatur jadwal kerja Anda sendiri dan mengembangkan klien dalam jangka waktu yang sesuai dengan kebutuhan Anda. Selain itu, dengan membangun hubungan yang kuat dengan klien, Anda dapat memperoleh pendapatan berulang dari pembayaran premi tahunan mereka. 

Namun, menjadi agen asuransi yang sukses membutuhkan kerja keras, kemampuan komunikasi yang baik, dan ketekunan untuk mengatasi tantangan dalam industri ini. Dengan dedikasi dan upaya yang tepat, menjadi agen asuransi dapat menjadi sumber pendapatan tambahan yang stabil dan berpotensi meningkatkan stabilitas keuangan Anda.

  • Dropshipper

Dropshipping adalah salah satu model bisnis yang populer untuk menciptakan pendapatan tambahan. Sebagai dropshipper, Anda berperan sebagai perantara antara produsen atau distributor dan pelanggan akhir. Anda tidak perlu menyimpan stok produk secara fisik, melainkan mengelola toko online dan mengirimkan pesanan kepada pemasok ketika pelanggan melakukan pembelian. Dalam hal ini, Anda dapat menghasilkan keuntungan dengan menjual produk dengan harga yang lebih tinggi daripada harga grosir yang Anda bayarkan kepada pemasok.

Salah satu keunggulan utama dropshipping adalah minimnya modal awal yang diperlukan. Anda tidak perlu mengeluarkan uang untuk membeli dan menyimpan inventaris produk. Selain itu, dropshipping juga memberikan fleksibilitas waktu dan lokasi karena bisnis ini dapat dijalankan secara online. Anda dapat memilih produk-produk yang diminati oleh pasar, membangun toko online yang menarik, dan melakukan strategi pemasaran yang efektif untuk menarik pelanggan potensial. Meskipun persaingan di industri ini cukup tinggi, dengan penelitian pasar yang cermat dan pendekatan pemasaran yang tepat, dropshipping dapat menjadi sumber pendapatan tambahan yang menguntungkan dan dapat berkembang seiring waktu.

  •  Menjalankan Bisnis

Bisnis adalah salah satu cara yang efektif untuk menciptakan sumber pendapatan tambahan. Dengan menjalankan bisnis sendiri, Anda memiliki kontrol penuh atas aktivitas dan penghasilan Anda. Anda dapat memilih bidang yang sesuai dengan minat, keahlian, atau passion Anda. Hal ini memberikan kesempatan untuk mengembangkan bakat yang mungkin tidak digunakan sepenuhnya dalam pekerjaan utama Anda. 

Selain itu, bisnis memberikan fleksibilitas dalam mengatur jadwal kerja dan menyesuaikannya dengan kebutuhan pribadi Anda. Dengan kemajuan teknologi dan aksesibilitas internet, memulai bisnis menjadi lebih mudah dan murah daripada sebelumnya. Anda dapat memanfaatkan platform online dan media sosial untuk memasarkan produk atau layanan Anda kepada target pasar yang lebih luas.

Bisnis juga dapat menjadi sumber pendapatan yang berkelanjutan dan meningkat seiring waktu. Dalam bisnis yang sukses, Anda dapat membangun basis pelanggan yang setia dan mendapatkan keuntungan yang stabil. Anda memiliki potensi untuk meningkatkan penghasilan dengan mengembangkan produk atau layanan baru, menambah saluran distribusi, atau menargetkan segmen pasar yang berbeda. Selain itu, bisnis dapat memberikan kebebasan finansial jangka panjang. 

Dengan mengelola dengan baik keuangan bisnis Anda, Anda dapat menghasilkan pendapatan yang cukup untuk memenuhi kebutuhan hidup, menabung, berinvestasi, atau merencanakan masa pensiun yang lebih stabil. Bisnis juga memberikan kesempatan untuk membangun aset berharga seperti merek dagang, paten, atau jaringan klien yang dapat memberikan manfaat jangka panjang dalam perjalanan karier Anda. 


Berikut ini merupakan beberapa sumber pendapatan tambahan yang tidak memerlukan kerja keras tetapi membutuhkan modal finansial yang cukup. Secara umum semakin besar jumlah dana yang Anda miliki, semakin besar pula potensi pendapatan pasif yang dapat dihasilkan:

  •  Deposito

Deposito merupakan salah satu sumber pendapatan tambahan yang dapat dipertimbangkan selain dari pendapatan utama. Melalui penempatan dana pada bank atau lembaga keuangan dengan jangka waktu tertentu dan suku bunga tetap, deposito menawarkan keamanan yang tinggi dan penghasilan yang stabil. Dengan tingkat risiko yang rendah, deposito dapat menjadi pilihan yang menarik untuk mereka yang mencari pendapatan pasif yang dapat diandalkan. 

Anda dapat merencanakan keuangan Anda dengan lebih baik karena suku bunga dan jangka waktu deposito telah ditetapkan sebelumnya. Meskipun suku bunga deposito cenderung lebih rendah dibandingkan dengan beberapa jenis investasi lainnya, deposito memberikan stabilitas dan kepastian dalam pendapatan tambahan yang diperoleh.

Namun, penting untuk mempertimbangkan beberapa faktor sebelum memilih deposito sebagai sumber pendapatan tambahan. Misalnya, tingkat suku bunga deposito dapat berubah dari waktu ke waktu, yang dapat mempengaruhi jumlah pendapatan yang dihasilkan. Selain itu, deposito juga mungkin kurang likuid karena dana yang ditempatkan tidak dapat diakses sebelum jangka waktu deposito berakhir tanpa konsekuensi kehilangan sebagian atau seluruh pendapatan yang dihasilkan. 

Oleh karena itu, sebaiknya Anda mempertimbangkan tujuan keuangan jangka panjang Anda dan mengkombinasikan deposito dengan instrumen investasi lainnya untuk mencapai portofolio yang lebih diversifikasi dan mengoptimalkan potensi pendapatan tambahan.

  •  Surat Berharga Negara (SBN)

SBN dapat menjadi sumber pendapatan tambahan yang menarik karena memiliki beberapa keunggulan. Pertama, SBN umumnya dianggap sebagai instrumen investasi yang relatif aman karena diterbitkan oleh pemerintah. Ini memberikan tingkat keamanan yang lebih tinggi dibandingkan dengan beberapa jenis investasi lainnya. Kedua, SBN memiliki fleksibilitas yang baik karena ada berbagai jenis SBN yang tersedia dengan jangka waktu yang berbeda. Anda dapat memilih SBN yang sesuai dengan tujuan keuangan Anda, baik itu untuk pendapatan yang stabil jangka panjang atau keuntungan jangka pendek.

Namun, penting untuk diingat bahwa investasi dalam SBN juga melibatkan risiko, terutama terkait dengan fluktuasi suku bunga dan nilai pasar. Suku bunga yang berubah dapat mempengaruhi tingkat pendapatan bunga yang Anda terima, sementara fluktuasi nilai pasar dapat memengaruhi nilai jual SBN jika Anda ingin menjualnya sebelum jatuh tempo.

Oleh karena itu, sebelum memutuskan untuk berinvestasi dalam SBN sebagai sumber pendapatan tambahan, disarankan untuk melakukan riset, memahami risiko yang terlibat, dan berkonsultasi dengan profesional keuangan untuk memastikan strategi investasi yang sesuai dengan situasi dan tujuan keuangan Anda.

  • Peer-to-Peer Lending (P2P) 

Peer-to-Peer (P2P) lending, atau pinjaman secara daring antarperorangan, merupakan salah satu sumber pendapatan tambahan yang dapat dipertimbangkan selain dari pendapatan utama. P2P lending melibatkan pemberian pinjaman kepada individu atau usaha kecil-kecilan melalui platform online, tanpa melibatkan peran bank atau lembaga keuangan tradisional.

P2P lending memberikan kesempatan untuk mendapatkan imbal hasil yang lebih tinggi dibandingkan dengan investasi tradisional seperti deposito bank. Sebagai pemberi pinjaman, Anda dapat menentukan suku bunga yang ditawarkan kepada peminjam berdasarkan risiko yang terkait dengan pinjaman tersebut. Dengan melakukan riset yang cermat dan memilih pinjaman yang lebih aman, Anda dapat menghasilkan pendapatan pasif yang menarik dari bunga yang diterima.

P2P lending memungkinkan diversifikasi portofolio investasi. Anda dapat membagi jumlah investasi Anda dalam beberapa pinjaman kecil, sehingga menurunkan risiko tunggal dan memperoleh eksposur terhadap berbagai jenis pinjaman. Dengan mengelola risiko secara efektif, Anda dapat menciptakan sumber pendapatan tambahan yang stabil dari berbagai pinjaman yang dilakukan melalui platform P2P lending. 

Namun, penting untuk diingat bahwa investasi dalam P2P lending tetap melibatkan risiko. Risiko tersebut termasuk kemungkinan gagal bayar dari peminjam, risiko likuiditas, dan risiko platform P2P lending itu sendiri. Oleh karena itu, sebelum terlibat dalam P2P lending, penting untuk memahami risiko yang terlibat, melakukan riset menyeluruh tentang platform yang dipilih, dan mengikuti prinsip diversifikasi untuk mengurangi risiko secara keseluruhan.

Secara kesimpulan, penulis menyimpulkan bahwa optimalisasi kedua jenis sumber pendapatan, baik yang membutuhkan kerja keras maupun yang melibatkan penggunaan dana, merupakan strategi yang bijaksana untuk menciptakan pendapatan tambahan. Penulis meyakini bahwa kedua jenis sumber pendapatan ini dapat dilakukan secara bersamaan, meskipun dalam pengalaman menulisnya, penulis hanya berhasil menciptakan pendapatan tambahan melalui penggunaan dana.

Penulis tetap berkomitmen untuk mengembangkan sumber pendapatan yang membutuhkan kerja keras dan jika berhasil penulis berencana untuk membuat artikel tentang hal tersebut dan akan dibagikan kepada pembaca. Penulis menyadari bahwa upaya dan dedikasi yang diperlukan dalam mencapai pendapatan tambahan melalui usaha keras mungkin memerlukan waktu dan pengalaman yang lebih banyak. 

Namun, penulis yakin bahwa dengan kerja keras dan tekad yang kuat, akan ada peluang untuk meraih keberhasilan dalam menciptakan sumber pendapatan tambahan yang membutuhkan kerja keras.

 

Sabtu, 10 Juni 2023

Membangun Dana Darurat Mengapa dan Bagaimana Anda Harus Memilikinya


Dana darurat adalah tabungan yang disiapkan khusus untuk menghadapi keadaan darurat atau kejadian tak terduga yang dapat mengganggu stabilitas keuangan individu atau keluarga. Tujuannya adalah untuk memberikan perlindungan finansial yang penting saat menghadapi kehilangan pekerjaan, krisis kesehatan, atau perbaikan mendesak yang membutuhkan biaya tambahan. Dana darurat membantu menghindari terjebak dalam utang yang sulit dilunasi dan memberikan ketentuan serta keamanan pikiran, sehingga individu dapat tidur nyenyak dan menghadapi masa depan dengan keyakinan.

Idealnya, dana darurat sebaiknya mencakup 3 hingga 6 bulan pengeluaran bulanan. Namun, jumlah yang tepat tergantung pada kebutuhan individu dan situasi keuangan masing-masing. Faktor seperti jumlah tanggungan, stabilitas pekerjaan, dan tujuan keuangan juga perlu dipertimbangkan. Tujuan utama dana darurat adalah memberikan perlindungan finansial yang memadai dalam menghadapi keadaan darurat tanpa membebani keuangan sehari-hari atau tujuan keuangan jangka panjang.

Berikut adalah beberapa poin penting tentang cara membangun dana darurat:

  • Buat Anggaran, Buat anggaran bulanan yang terperinci untuk mengidentifikasi pengeluaran dan pendapatan Anda. Hal ini membantu Anda memahami seberapa banyak yang dapat Anda sisihkan untuk dana darurat setiap bulan.
  • Tetapkan Tujuan: Tentukan jumlah dana darurat yang ingin Anda capai. Sebagai panduan umum, targetkan untuk memiliki dana darurat setidaknya 3 hingga 6 bulan pengeluaran bulanan.
  • Prioritaskan Tabungan, Jadikan tabungan dana darurat sebagai prioritas utama. Setiap kali Anda menerima pendapatan, alokasikan sejumlah tertentu untuk ditabung ke rekening dana darurat sebelum mengalokasikan untuk pengeluaran lainnya.
  • Otomatisasikan Tabungan, Atur otomatisasi transfer dari rekening gaji atau rekening rutin Anda ke rekening dana darurat. Ini membantu memastikan bahwa tabungan dilakukan secara teratur dan konsisten.
  • Kurangi Pengeluaran, Evaluasi pengeluaran Anda dan identifikasi area di mana Anda dapat mengurangi pengeluaran yang tidak penting. Misalnya, makan di luar, langganan yang tidak perlu, atau belanja impulsif. Mengurangi pengeluaran membantu mengalokasikan lebih banyak uang untuk tabungan dana darurat.
  • Cari Pendapatan Tambahan, Mencari cara untuk mendapatkan pendapatan tambahan dapat membantu mempercepat proses membangun dana darurat. Pertimbangkan pekerjaan paruh waktu, freelance, atau menjual barang yang tidak terpakai.
  • Perhatikan Utang, Prioritaskan melunasi utang Anda. Dengan mengurangi utang, Anda akan memiliki lebih banyak uang yang dapat dialokasikan untuk tabungan dana darurat.
  • Evaluasi dan Tingkatkan, Tetaplah mengevaluasi perkembangan dana darurat Anda secara berkala. Jika ada perubahan dalam situasi keuangan atau kebutuhan Anda, sesuaikan target dana darurat Anda dan perbaiki kebiasaan tabungan Anda jika perlu. 
  • Berlangganan asuransi, terutama asuransi kesehatan, memiliki manfaat yang signifikan dalam meminimalisasi kerugian tak terduga. Dengan melangganan asuransi kesehatan, kita dapat melindungi diri kita dari risiko finansial yang mungkin timbul akibat biaya perawatan medis yang mahal. Asuransi kesehatan memberikan keamanan dan ketenangan pikiran, memastikan bahwa kita dapat mengakses perawatan medis yang dibutuhkan tanpa harus mengorbankan dana darurat yang telah kita bangun. Dalam dunia yang penuh dengan ketidakpastian, berlangganan asuransi kesehatan adalah langkah cerdas yang membantu menjaga kestabilan keuangan dan melindungi aset berharga kita dari risiko yang tidak terduga.
     

Mengikuti poin-poin ini secara konsisten dan disiplin akan membantu Anda membangun dana darurat yang kuat dan memberikan perlindungan finansial yang penting saat menghadapi keadaan darurat atau situasi tak terduga.

Jumat, 09 Juni 2023

Memperpanjang STNK Tahunan dengan Aplikasi Signal Kemudahan di Ujung Jari Anda


Setiap pemilik kendaraan bermotor, termasuk kendaraan roda empat, wajib melakukan perpanjangan STNK (Surat Tanda Nomor Kendaraan) setiap tahun. Proses perpanjangan STNK terkadang dianggap merepotkan karena melibatkan kunjungan ke kantor Samsat, Samsat keliling, atau menggunakan jasa calo yang memerlukan biaya tambahan. Namun, sekarang ada cara yang lebih praktis dan efisien yaitu melalui aplikasi Signal. Dengan menggunakan aplikasi ini, Anda dapat membayar dan memperpanjang STNK tanpa harus mengunjungi Samsat secara langsung.

Aplikasi Signal menawarkan beberapa keuntungan bagi pemilik kendaraan yang ingin memperpanjang STNK secara mudah dan cepat. Pertama, Anda dapat melakukan perpanjangan STNK kapan saja dan di mana saja melalui aplikasi ini. Tidak perlu lagi menghabiskan waktu dalam antrean di kantor Samsat. Selain itu, Signal juga menjamin keamanan data pribadi Anda dengan menggunakan enkripsi end-to-end. Dengan demikian, informasi sensitif seperti nomor identitas dan nomor registrasi kendaraan akan tetap terlindungi.

Dalam beberapa kasus, terkadang terdapat oknum petugas yang meminta pungutan liar saat melakukan perpanjangan langsung di Samsat. Situasi ini dapat menjadi sulit karena kita berhadapan langsung dengan petugas dan menolak membayar bisa mempersulit proses perpanjangan. Namun, perlu ditekankan bahwa dengan adanya opsi perpanjangan STNK secara online, masalah pungutan liar dapat diminimalisir.

Dengan melakukan perpanjangan STNK secara online, kita dapat menghindari interaksi langsung dengan petugas di Samsat. Melalui platform resmi yang disediakan oleh pemerintah atau penyedia layanan yang terpercaya, kita dapat membayar dan memperpanjang STNK dengan transparansi dan keamanan yang lebih baik. Prosedur perpanjangan yang dilakukan secara online juga dapat meminimalkan risiko terlibat dalam praktik pungutan liar yang merugikan. Dengan demikian, memanfaatkan layanan perpanjangan STNK secara online merupakan langkah yang bijaksana untuk mengatasi masalah pungutan liar dan memastikan proses perpanjangan berlangsung dengan adil dan sesuai dengan aturan yang berlaku.


Cara memperpanjang STNK dengan SIGNAL

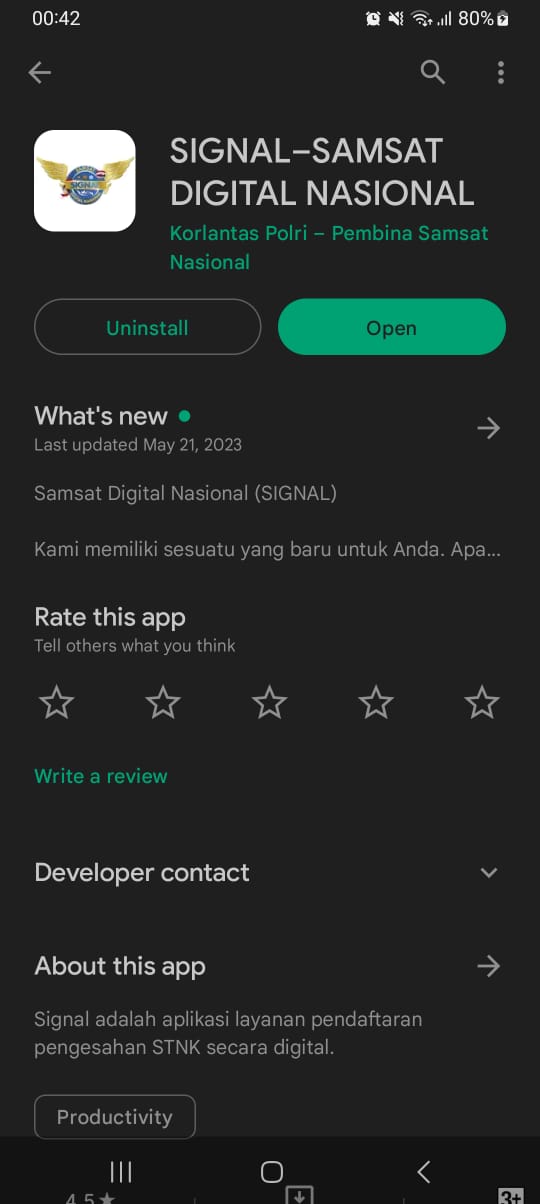
Untuk memulai, Anda perlu mengunduh aplikasi Signal melalui Play Store jika menggunakan perangkat Android atau melalui App Store jika menggunakan perangkat Apple. Pastikan Anda tidak salah mengunduh aplikasi dengan memeriksa logo dan nama aplikasi yang harus sesuai dengan gambar yang ada di bawah ini. Setelah mengunduh dan menginstal aplikasi Signal, Anda dapat melanjutkan untuk membuat akun atau masuk jika Anda sudah memiliki akun sebelumnya.


Untuk melakukan pendaftaran, Anda perlu menekan tulisan "Daftar Disini" seperti yang terlihat pada gambar di bawah. Setelah menekan tautan tersebut, Anda akan diarahkan untuk mengisi data pribadi, termasuk Nomor Induk Kependudukan (NIK), nomor telepon, dan alamat email. Pastikan untuk mengisi data tersebut dengan benar dan sesuai dengan informasi yang terdapat pada Surat Tanda Nomor Kendaraan (STNK) Anda. Penting untuk memastikan bahwa NIK yang Anda masukkan sesuai dengan yang tercatat pada STNK, karena jika terdapat perbedaan, Anda mungkin akan mengalami kendala saat mencoba menambahkan data kendaraan ke dalam aplikasi Signal.


Setelah menyelesaikan proses pendaftaran, kembali ke halaman beranda aplikasi dan temukan tombol "Tambah Kendaraan Bermotor". Ketika Anda menekan tombol tersebut, Anda akan diminta untuk mengisi informasi tentang kendaraan bermotor atau mobil roda empat yang Anda ingin memperpanjang STNK tahunannya. Pada langkah ini, Anda perlu mengisi data kendaraan dengan akurat, termasuk nomor registrasi kendaraan, nomor rangka, dan nomor mesin. Pastikan untuk memasukkan informasi yang benar dan sesuai dengan dokumen resmi kendaraan Anda.


Setelah Anda berhasil memasukkan data kendaraan, langkah selanjutnya adalah kembali ke beranda aplikasi dan menemukan tombol di bagian tengah bawah yang bertuliskan "Pendaftaran Pengesahan STNK". Dengan menekan tombol tersebut, Anda akan diarahkan ke halaman pendaftaran untuk memproses pengesahan STNK kendaraan Anda.


Lalu pilih NPKB atau nomor polisi yang ingin anda perpanjang, nomor polisi tersebut adalah hasil penginputan data pada langkah sebelumnya, jika anda tidak pernah menginput data kendaraan anda maka STNK untuk kendaraan tersebut tidak akan muncul pada kolom dropdown seperti pada gambar dibawah. Jika sudah dipilih tekan tombol lanjut. Lalu anda dapat melihat berapa tagihan yang harus anda bayar, memilih metode bayar dan memilih cara mengambil STNK anda atau STNK anda bisa diantar melalui expedisi yang sudah disediakan dan jangan lupa untuk pengiriman biaya dibebankan ke anda.


Setelah anda sudah membayar tagihan tersebut dengan metode pembayaran yang anda pilih, anda bisa melakukan monitoring untuk surat kendaraan anda sudah sampai mana status nya dan dapat melacak posisi surat kendaraan anda jika STNK sudah dikirimkan. Yang perlu anda lakukan anda hanya perlu menekan tombol transaksi seperti pada gambar dibawah.

 
Setelah menyelesaikan proses pendaftaran pengesahan STNK, Anda akan dapat melihat detail tagihan dan status STNK Anda melalui aplikasi Signal. Dalam halaman yang relevan, Anda akan diberikan informasi yang rinci mengenai tagihan yang perlu dibayarkan dan status saat ini dari STNK Anda. Hal ini memungkinkan Anda untuk melacak dan memantau progres pengesahan STNK kendaraan Anda dengan mudah dan transparan. Melalui fitur ini, Anda dapat dengan cepat memperoleh pemahaman yang jelas mengenai jumlah tagihan yang harus dibayarkan serta mengetahui apakah proses pengesahan STNK sedang berlangsung atau telah selesai. Gambar yang terlampir pada halaman tersebut akan membantu Anda dalam memvisualisasikan informasi tersebut dengan lebih jelas dan mudah dipahami.


Setelah menunggu selama satu minggu dan melaporkan keluhan terkait STNK yang tidak pernah dikirim, akhirnya STNK tersebut tiba juga. Meskipun mengalami keterlambatan, menggunakan aplikasi Signal memudahkan proses perpanjangan STNK tanpa perlu pergi ke Samsat. Hal ini menghemat waktu dan usaha karena pengguna dapat melakukannya secara online melalui aplikasi. Dengan demikian, Signal memberikan kenyamanan dan kemudahan dalam mengurus administrasi kendaraan seperti perpanjangan STNK.


Kesimpulan

Secara keseluruhan, menggunakan aplikasi Signal untuk memperpanjang STNK memberikan manfaat yang signifikan. Dengan menggunakan aplikasi ini, kita dapat menghemat waktu yang seharusnya digunakan untuk pergi ke Samsat. Selain itu, menggunakan Signal juga membantu kita menghindari potensi pungutan liar yang kadang terjadi saat mengurus perpanjangan STNK secara konvensional. Aplikasi Signal memiliki antarmuka yang mudah digunakan, sehingga penggunaannya tidak memerlukan keahlian teknis yang rumit. Berdasarkan pengalaman ini, penulis merasa puas dan akan terus menggunakan Signal untuk mengurus perpanjangan STNK di masa mendatang.

Selasa, 30 Mei 2023

Memahami Surat Berharga Negara (SBN) dan Potensi Investasinya


Surat Berharga Negara (SBN) merupakan instrumen keuangan yang diterbitkan oleh pemerintah sebagai sarana untuk memenuhi kebutuhan pendanaan negara. Memahami SBN secara mendalam adalah langkah penting dalam memperoleh wawasan yang komprehensif tentang bagaimana pemerintah membiayai defisit anggaran dan proyek pembangunan. Artikel ini akan mengulas secara menyeluruh tentang Surat Berharga Negara (SBN) dan pentingnya pemahaman yang mendalam terhadap instrumen keuangan ini. 

Surat Berharga Negara (SBN) adalah instrumen keuangan yang diterbitkan oleh pemerintah sebagai alat untuk mendapatkan pendanaan. SBN dapat berbentuk obligasi atau sukuk, dan merupakan salah satu cara pemerintah memperoleh dana untuk membiayai defisit anggaran dan proyek pembangunan. SBN juga menjadi salah satu opsi investasi yang menarik bagi masyarakat.

Contoh Produk Surat Berharga Negara (SBN) di Indonesia:

  1. Obligasi Negara Ritel (ORI): Obligasi yang ditujukan untuk masyarakat umum sebagai sarana investasi yang dapat dibeli secara langsung oleh individu. ORI memiliki jangka waktu tertentu dan memberikan bunga kepada pemegang obligasi.

  2. Obligasi Negara Indonesia (ORI) Seri Sukuk: Obligasi syariah yang diterbitkan oleh pemerintah Indonesia. ORI Seri Sukuk mengikuti prinsip-prinsip syariah dalam hal pembagian keuntungan bagi hasil kepada pemegang obligasi.

  3. Surat Utang Negara (SUN): Obligasi yang diterbitkan oleh pemerintah Indonesia untuk membiayai kegiatan pembangunan dan kebutuhan fiskal negara. SUN memiliki berbagai seri dengan jatuh tempo dan tingkat bunga yang berbeda-beda.

  4. Sukuk Negara: Surat berharga syariah yang diterbitkan oleh pemerintah Indonesia untuk mendapatkan pendanaan. Sukuk Negara didasarkan pada prinsip-prinsip syariah dan memberikan pembagian keuntungan berdasarkan prinsip bagi hasil.

Mekanisme Penerbitan dan Penjualan SBN

Pemerintah menerbitkan SBN melalui lelang atau penawaran umum. Prosedur penerbitan SBN melibatkan langkah-langkah seperti penetapan tanggal lelang, penetapan harga atau tingkat bunga, dan penentuan jumlah dan tenor SBN. Investor dapat membeli SBN melalui lembaga keuangan atau melalui platform online yang disediakan oleh pemerintah.

Keuntungan Investasi dalam SBN

Keuntungan Investasi dalam SBN: Investasi dalam SBN menawarkan potensi pendapatan tetap melalui bunga / kupon atau capital gain. SBN juga dianggap sebagai instrumen investasi yang relatif aman dan stabil.

Berikut adalah contoh perhitungan keuntungan berinvestasi menggunakan data Obligasi Negara Indonesia SR017
 
Nilai Nominal                      Rp 10.000.000
Tingkat Bunga Tahunan      5.9%
Tenor                                   Tiga tahun

Pendapatan Bunga / Kupon : Jumlah Bunga / Tahun = Nilai Nominal x Tingkat Bunga = Rp 10.000.000 x 5.9% = Rp 590.000

Pendapatan Total selama Tenor: Pendapatan Bunga /Tahun x Jumlah Tahun = Rp 590.000 x 3 = Rp 1.770.000

Keuntungan Capital Gain: Keuntungan Capital Gain dapat diperoleh jika Anda menjual Obligasi sebelum jatuh tempo. Untuk contoh ini, kita tidak akan mempertimbangkan keuntungan Capital Gain.

Total Keuntungan: Total Keuntungan = Pendapatan Total selama Tenor Total Keuntungan = Rp 1.770.000

Perhitungan diatas hanyalah sebuah ilustrasi, hasil tersebut belum dikurangi dengan pajak yang berlaku pada saat kupon itu terbit.


Risiko Investasi dalam SBN 

Investasi dalam Surat Berharga Negara (SBN) juga melibatkan beberapa risiko. Berikut adalah beberapa risiko yang perlu dipertimbangkan:

  1. Risiko Tingkat Bunga: Risiko tingkat bunga adalah ketidakpastian mengenai perubahan tingkat bunga pasar. Jika tingkat bunga naik, nilai pasar SBN yang ada akan menurun, sehingga berpotensi mengurangi nilai investasi Anda jika Anda ingin menjual SBN sebelum jatuh tempo. Selain itu, tingkat bunga yang lebih tinggi juga dapat mengurangi pendapatan bunga yang diperoleh dari SBN.

  2. Risiko Kredit: Risiko kredit adalah risiko bahwa penerbit SBN, dalam hal ini pemerintah, mungkin tidak mampu atau tidak mau membayar kembali pokok dan bunga yang terhutang kepada pemegang SBN. Meskipun risiko kredit pemerintah cenderung dianggap rendah karena kredibilitas dan kapasitas pemerintah untuk memenuhi kewajiban keuangan, tetap ada kemungkinan terjadinya risiko ini.

  3. Risiko Likuiditas: Risiko likuiditas merujuk pada kesulitan dalam menjual atau membeli SBN dengan harga yang wajar dan dalam jumlah yang diinginkan. Jika pasar SBN tidak likuid atau ada keterbatasan dalam akses pasar, mungkin sulit untuk menjual SBN dengan cepat atau mengambil posisi baru dalam SBN.

  4. Risiko Inflasi: Risiko inflasi adalah risiko bahwa tingkat inflasi yang tinggi dapat mereduksi daya beli dari pendapatan bunga dan nilai pokok SBN. Jika tingkat inflasi melebihi tingkat bunga yang diterima dari SBN, maka nilai riil dari investasi Anda dapat berkurang.

Penting untuk mempertimbangkan risiko-risiko ini dan melaksanakan analisis yang tepat sebelum melakukan investasi dalam SBN. Jika Anda ragu, disarankan untuk berkonsultasi dengan penasihat keuangan yang kompeten.

Penulis juga sudah sampai sekarang aktif berinvestasi dalam SBN, berikut adalah pengalaman penulis dalam berinvestasi dalam SBN, dijelaskan berapa profit yang didapatkan perbulan dan produk SBN apa saja yang dimiliki oleh pembeli.


Sabtu, 20 Mei 2023

Pengalaman Beli Surat Berharga Negara (SBN)


Sebelum saya memulai cerita tentang pengalaman saya dalam membeli Surat Berharga Negara (SBN), penting untuk mengasumsikan bahwa pembaca sudah memahami apa itu Surat Berharga Negara (SBN). Saya ingin berbagi nilai investasi dan keuntungan yang saya peroleh dari investasi tersebut.

Pada awalnya, saya melakukan investasi hanya dalam bentuk deposito bank. Sebelum pandemi, tingkat bunga deposito bank cukup menguntungkan, dengan tingkat pengembalian sekitar 5-6% per tahun menurut penilaian saya. Namun, situasi berubah drastis ketika pandemi COVID-19 melanda. Tingkat bunga deposito turun secara signifikan, bahkan mencapai 1-2% per tahun, yang menurut saya sangat rendah.

Periode tersebut juga ditandai dengan masa pengangguran saya selama dua bulan akibat pemotongan (cut) yang membuat saya tidak memiliki penghasilan sama sekali. Hal ini mendorong saya untuk memikirkan tentang menciptakan sumber pendapatan pasif yang stabil. Sambil mencari pekerjaan baru, saya melakukan riset untuk menemukan tempat yang lebih baik untuk mengalokasikan uang saya daripada menaruhnya di deposito bank yang memberikan tingkat bunga yang rendah.

Akhirnya, saya memutuskan untuk berinvestasi dalam Surat Berharga Negara (SBN). Keputusan ini didasarkan pada pertimbangan bahwa Surat Berharga Negara (SBN) memiliki tingkat keamanan yang relatif tinggi karena dijamin oleh pemerintah. Saya juga memiliki pandangan sederhana bahwa jika saya membandingkan kemungkinan kebangkrutan Bank BCA dengan kebangkrutan pemerintah Indonesia dalam situasi buruk, maka kemungkinan Bank BCA akan mengalami kebangkrutan lebih dulu daripada pemerintah Indonesia.

Selain itu, SBN menawarkan tingkat bunga yang menarik, sekitar 5,9% hingga 6,4% per tahun dengan potongan pajak sebesar 10%. Menurut saya, hal ini cukup menguntungkan dan mengurangi kekhawatiran terkait penempatan dana. Saya telah menginvestasikan sekitar 80 juta rupiah dalam bentuk Surat Berharga Negara (SBN).


  • SBR012T4

Salah satu jenis Surat Berharga Negara (SBN) yang saya beli adalah SBR012T4, yang menggunakan konsep floating with floor. Hal ini berarti kupon atau bunga yang diberikan mengikuti perubahan suku bunga. Jika suku bunga naik, kupon atau bunga bulanan juga akan naik, dan jika suku bunga turun, kupon atau bunga juga akan turun, namun dengan batasan turun sebesar 6,4%. Menurut saya, tingkat ini cukup tinggi dan menguntungkan.

Namun, produk ini memiliki kelemahan yaitu tidak dapat dijual, hanya dapat ditarik sebanyak setengah dari nilai pokok melalui proses early redemption dan itu harus menunggu hingga setengah waktu dari tenor. Oleh karena itu, saya hanya mengalokasikan sekitar 80 juta rupiah dalam bentuk Surat Berharga Negara (SBN) ini, agar tidak terjebak jika membutuhkan uang secara mendesak.

  • SR017

Selain SBR012T4, saya juga membeli jenis Surat Berharga Negara (SBN) lainnya yaitu SR017. Surat Berharga Negara (SBN) ini dapat dijual di pasar sekunder, namun tingkat bunganya tetap atau tidak mengikuti perubahan suku bunga. Jika ada jenis Surat Berharga Negara (SBN) lain yang menawarkan tingkat bunga lebih menguntungkan dan memiliki konsep yang mirip dengan SR017, saya akan menjualnya dan memindahkan investasi ke jenis Surat Berharga Negara (SBN) yang lebih menguntungkan tersebut. Setidaknya, bunga yang saya peroleh dari Surat Berharga Negara (SBN) ini lebih baik daripada deposito bank.

SBN SR017 memiliki tenor sekitar 3 tahun, dan satu-satunya cara untuk mendapatkan uang tunai jika ada kebutuhan mendesak adalah dengan menjualnya di pasar sekunder. Harga Surat Berharga Negara (SBN) ini dapat naik atau turun tergantung situasi, sehingga sebaiknya tidak menggunakan uang yang sangat dibutuhkan untuk membeli Surat Berharga Negara (SBN).

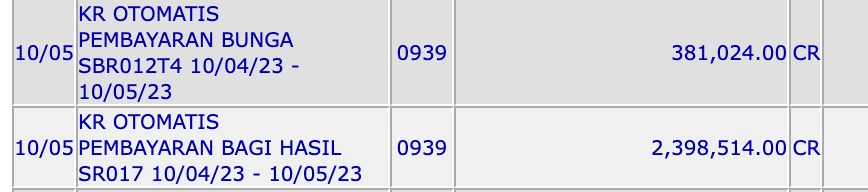
Sebagai informasi tambahan, berikut ini adalah screenshot nilai investasi dan keuntungan bulanan yang saya peroleh dari Surat Berharga Negara (SBN):


Dalam satu bulan, saya mendapatkan total kupon atau bunga sebesar 2.779.538 juta rupiah dari investasi dalam Surat Berharga Negara (SBN). Hal ini cukup menguntungkan jika dibandingkan dengan deposito bank dengan nilai yang sama, yang hanya memberikan kupon atau bunga sebesar 984.833 juta rupiah sebelum dipotong pajak sebesar 20%. Sebaliknya, pendapatan bersih yang saya peroleh dari Surat Berharga Negara (SBN) sudah mencapai jumlah tersebut. Meskipun demikian, saya masih merasa belum memaksimalkan potensi keuntungan yang dapat saya peroleh, karena menurut saya tingkat bunga sebesar 5,9% masih tergolong rendah. Saya akan membuat artikel lain jika saya menemukan cara yang lebih baik untuk mengoptimalkan investasi.

Dengan demikian, kesimpulan saya adalah jika Anda masih bingung atau baru dalam dunia investasi, langkah awal yang saya sarankan adalah membeli Surat Berharga Negara (SBN) daripada menaruh uang di deposito bank yang memberikan tingkat bunga yang rendah. Saya juga menyarankan untuk menyisihkan uang dan menginvestasikannya, daripada menghabiskannya untuk konsumsi seketika. Dengan cara ini, Anda dapat memanfaatkan pendapatan pasif ketika jumlahnya sudah cukup untuk memenuhi kebutuhan hidup yang lebih menyenangkan.

Per tanggal 21 Mei 2023, saya masih terus menerima kupon bulanan dari Surat Berharga Negara (SBN) yang saya beli, dan belum ada kejadian buruk yang terjadi terhadap investasi tersebut. Saya percaya bahwa dengan menunda kesenangan saat ini, kita dapat mencapai pensiun dini melalui pendapatan pasif.

Demikianlah cerita pengalaman saya dalam membeli Surat Berharga Negara (SBN) dan nilai serta keuntungan yang saya peroleh. Saya berharap cerita ini dapat memberikan wawasan dan inspirasi bagi pembaca yang tertarik dalam dunia investasi. Jika anda tertarik dengan investasi yang serupa dengan return yang lebih tinggi anda dapat mencari tau tentang P2P.

Banyak sekali platform untuk membeli SBN seperti Welma, Bibit, Bareksa dan lain-lain. Jika pembaca adalah investor baru dan menggunakan Bibit, gunakan kupon uangfirman untuk mendapatkan cashback senilai Rp.25.000.